AI 열풍 '버블' 논란 확산…하워드 막스 "아직 맹목적 단계 아냐"
인공지능(AI) 열풍으로 인한 증시 거품 우려가 커지는 가운데, '투자의 귀재' 하워드 막스는 현재 시장이 과거 닷컴 버블 수준의 맹목적인 낙관론에 빠지지는 않았다고 진단했다고 Bloomberg가 보도했다.
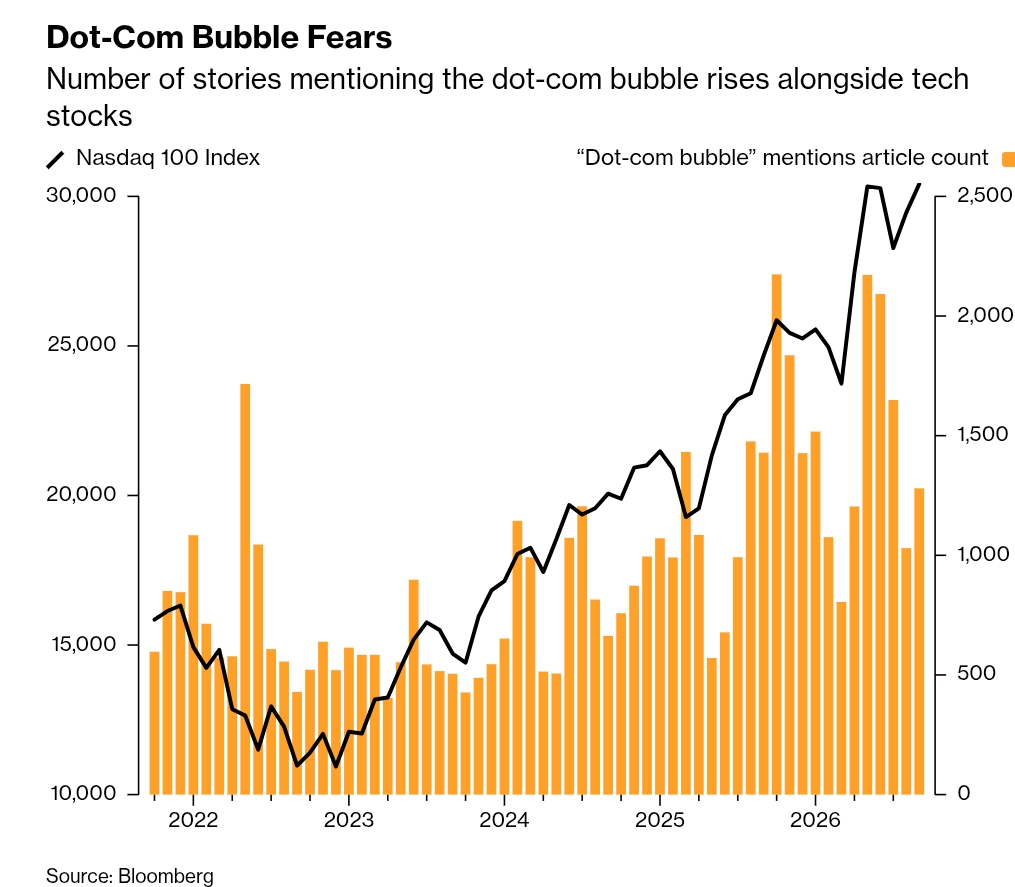
Bloomberg에 따르면 레이 달리오, 마이클 노보그라츠 등 억만장자 헤지펀드 거물들을 비롯한 많은 전문가가 최근 AI 거래로 인한 증시의 거품 가능성을 경고하고 있다. 나스닥 100 지수가 사상 최고치를 경신할 때마다 '닷컴 버블'에 대한 언급이 급증하고 있으며, 이러한 불안감은 지난주 해당 지수를 5.5% 하락시킨 매도세의 배경이 되기도 했다.
하지만 이번 시장 상황을 확연한 거품으로 규정하기에는 무리가 있다는 분석도 나온다. 25년 전 닷컴 버블 당시와 달리, 현재 S&P 500과 나스닥 100 등 주요 지수의 선행 주가수익비율(P/E)은 폭발적인 이익 성장 기대감 덕분에 오히려 하락하는 추세다. 실제로 2000년 시장 정점 직전 S&P 500 내 상위 5개 기술주의 평균 선행 P/E는 약 65배였으나, 현재 상위 5개 종목은 약 23배 수준에 머물고 있다고 Bloomberg는 전했다.
오크트리 캐피털 매니지먼트의 공동 설립자인 하워드 막스는 거품의 핵심 요소로 '대중적 광기'를 꼽았다. 그는 "거품의 한 요소를 꼽으라면 대중적인 마니아층이 형성되고 광풍이 부는 것"이라며 "일부 사람들이 터무니없이 부자가 되고, 참여하지 못한 이들이 스스로를 바보라 느끼며 자책하는 상태"라고 설명했다.
과거 닷컴 버블의 붕괴를 예견했던 막스는 거품이라는 용어가 모호하지만, 일반적으로 투자자의 판단력을 넘어서는 수준에 도달하고 위험 감수 성향과 심리가 현실과 동떨어질 때 발생한다고 분석했다. 그는 전화 인터뷰에서 "거품은 비이성적 과열이자 경솔함이며, '망각'이라는 단어로도 표현할 수 있다"고 덧붙였다.
막스는 현재 지표를 분석했을 때 아직 거품 단계에 도달했다고 확신하지 않는다고 밝혔다. 투자자들이 랠리 소외에 대한 두려움(FOMO)을 보이고는 있지만, 과거 버블과의 끊임없는 비교가 이뤄지고 있다는 점 자체가 위험을 '망각'하지 않았다는 증거라는 것이다. 또한 현재의 P/E 수치 역시 지난 10년간의 수익을 기준으로 하면 우려스러울 수 있으나, 전통적인 방식으로는 거품 수준으로 보이지 않는다고 진단했다.
반면 기술적 측면에서 경고의 목소리도 만만치 않다. 존스트레이딩 인스티튜셔널 서비스의 마이클 오로크 수석 시장 전략가는 빅테크 기업들이 AI 인프라 구축을 위해 막대한 부채를 끌어 쓰고 있다는 점을 지적했다. 그는 칩 제조사들이 제품 판매를 위해 구매자에게 자금을 지원하는 '벤더 파이낸싱'이 새로운 수준에 도달했다며, 이러한 구조가 아니었다면 현재의 구매는 일어나지 않았을 것이라고 분석했다.
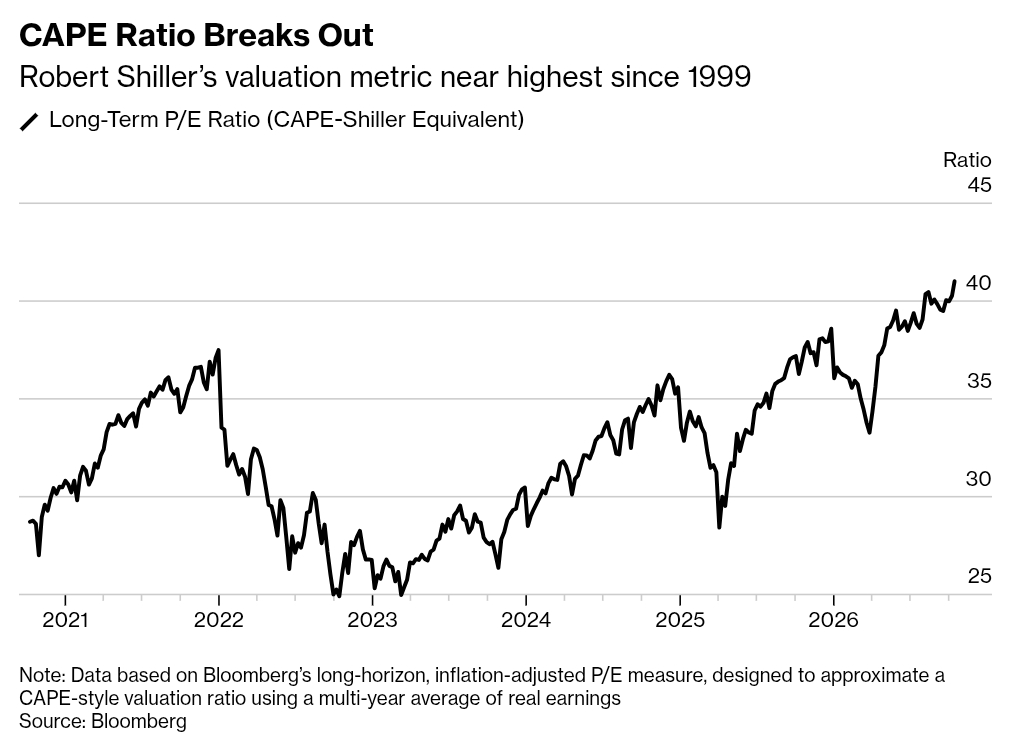
밸류에이션 측면에서도 경고 신호가 포착된다. 물가 상승률을 반영한 10년간의 평균 이익을 바탕으로 산출하는 '실러 P/E(CAPE)' 지수는 현재 약 41배를 기록 중이다. 이는 1999년 기록한 사상 최고치인 44배에 근접한 수치로, 데이터트렉 리서치의 공동 설립자 니콜라스 콜라스는 이를 "현재 유통되는 가장 무서운 가치 평가 차트"라고 평가했다.
시장 집중도 역시 우려 사항이다. 현재 엔비디아, 애플, 마이크로소프트 등 3개 기업이 S&P 500 지수에서 차지하는 비중은 약 21%에 달한다. 1999년 10월 당시에는 상위 10개 기업을 합쳐야 이 정도 비중이 가능했다. 그럼에도 불구하고 지난 10년간 나스닥 100 지수가 S&P 500 대비 250%포인트나 높은 수익률을 기록하면서, 투자자들은 기술주를 쉽게 포기하지 못하고 있다고 매체는 전했다.
투자자 심리는 엇갈리고 있다. 인플레이션과 대선 불확실성 등으로 인해 방어적인 태도를 보이는 투자자들도 있지만, AI 혁명에 대한 유포리아(행복감) 징후도 뚜렷하다. 브로드컴의 최고경영자(CEO) 헉 탄은 최근 AI 붐에 대해 "자신이 무엇에 투자하는지도 모른 채 카지노에 온 것처럼 행동하는 투자자들이 유입됐다"고 꼬집기도 했다.
거품의 전조로 여겨지는 일상 속의 투자 권유 사례도 나타나고 있다. CFRA의 샘 스토발 수석 투자 전략가는 뉴욕의 한 신문 가판대 운영자로부터 인텔과 시스코 등 AI 관련 기업의 주식 보고서를 뽑아달라는 요청을 받은 일화를 소개했다. 이는 1929년 구두 닦는 소년이 주식 팁을 건네자 주식을 팔아야 할 때임을 직감했다는 조셉 케네디의 일화와 유사한 맥락이다.
Bloomberg는 강세장이 5년 차에 접어들면서 월가에서 거품 논의가 더욱 흔해지고 있다고 전했다. 올해 2분기 실적 발표 기간 중 골드만삭스, 블랙스톤 등 주요 기업의 컨퍼런스 콜에서 2008년 금융위기나 닷컴 버블과의 비교 언급이 15차례나 등장했다는 분석도 나왔다.
결국 거품은 신용 시장의 문제나 기술에 대한 과도한 확신이 실망감으로 바뀔 때 붕괴한다. 오로크 전략가는 "AI가 세상을 바꾸지 못한다는 것이 아니라, 투자자들이 과신하여 과도한 비용을 지불하는 것이 거품 사고의 본질"이라고 지적했다. 과거 인터넷의 사례처럼 기술은 성공하더라도, 금리 인상과 실적 미달이 겹치면 집중된 주가 상승분은 반전될 수 있다는 설명이다.
그럼에도 하워드 막스는 현재 시장에 위험에 대한 '망각'이 없다는 점에 주목했다. 그는 "충분히 많은 사람이 특정 분야의 거품 가능성을 조심스럽게 의심하고 있다면, 설령 그것이 거품일지라도 어느 정도 억제된 상태라고 보는 것이 타당하다"고 강조했다.
이 글은 Bloomberg 보도를 바탕으로 KRXVIZ가 한국어로 요약·정리한 것입니다. 기사 원문의 저작권은 Bloomberg에 있으며, 전문은 원문에서 확인하실 수 있습니다.
- 미국과 대조적인 중국 AI 시장… "이미 거품 붕괴 시작됐다"
- AI 열풍에 갑을관계 역전…애플에 '복수' 나선 메모리 반도체 업계
- 스페이스X·앤스로픽·엔비디아 호재에 기술주 반등…머스크, 테슬라 합병 가능성 시사
- 모건스탠리 "AI 투자, 반도체 넘어 '채택 기업'으로 확산… 저평가 기회 주목"
- 댄 아이브스 "내년 테슬라·스페이스X 합병 확률 80%…AI 강세장 이제 시작"
- 중국, 5조 달러 휴머노이드 시장 선점…공급망 앞세워 미국 압도
- 뉴욕증시, 연준 인상 신중론에 반등…금융주 실적 호조에 주식 부문 수익 증대
- 고유가발 인플레이션 우려에 금값 하락세…연준 금리 경로 불확실성 증폭