일본, '신플라자 합의'로 엔저 저지 총력…미일 공동 개입 국면 전환
일본 외환 당국이 미국과 28년 만에 공동 개입에 나서는 등 엔화 가치 하락을 막기 위해 총력전을 펼치고 있으며, 이를 두고 '신플라자 합의'라는 평가까지 나오고 있다고 Nikkei Asia가 보도했다.
Nikkei Asia에 따르면 일본 당국은 지난 7월 31일 미국과 함께 28년 만에 처음으로 공동 외환시장 개입을 단행했다. 이후 엔화 가치가 달러 대비 상승분의 절반가량을 다시 반납했음에도 불구하고, 당국은 여전히 강경한 태도를 유지하고 있다. 일본은 1조 달러가 넘는 미국 국채를 담보로 미 연방준비제도(Fed·연준)로부터 달러를 빌릴 수 있는 '외국 및 국제 통화 당국(FIMA) 레포 기구'를 활용해, 엔/달러 환율이 지난 개입의 임계점이었던 162.80엔에 도달하기 훨씬 전이라도 언제든 재개입할 준비가 된 것으로 보인다고 매체는 전했다.
이러한 통화 협력 체제는 지난 8월 3일 스콧 베센트 미국 재무장관이 발표하고 도널드 트럼프 대통령이 공개적으로 지지하면서 더욱 주목받고 있다. 일본의 분석가들과 정책 입안자들은 이를 1985년 G5 국가들이 달러화 안정을 위해 협력했던 '플라자 합의'에 비유하고 있다. 신문은 '신플라자 합의'가 단순한 비유를 넘어 도쿄 당국이 필요시 추진할 준비가 된 청사진이라고 분석했다. 미무라 아쓰시 일본 재무성 재무관은 이번 공동 개입을 "미일 통화 동맹"이라고 부르며, 개별 국가가 독자적으로 환율 시장에 영향을 미치기 어려워진 현실을 강조했다.
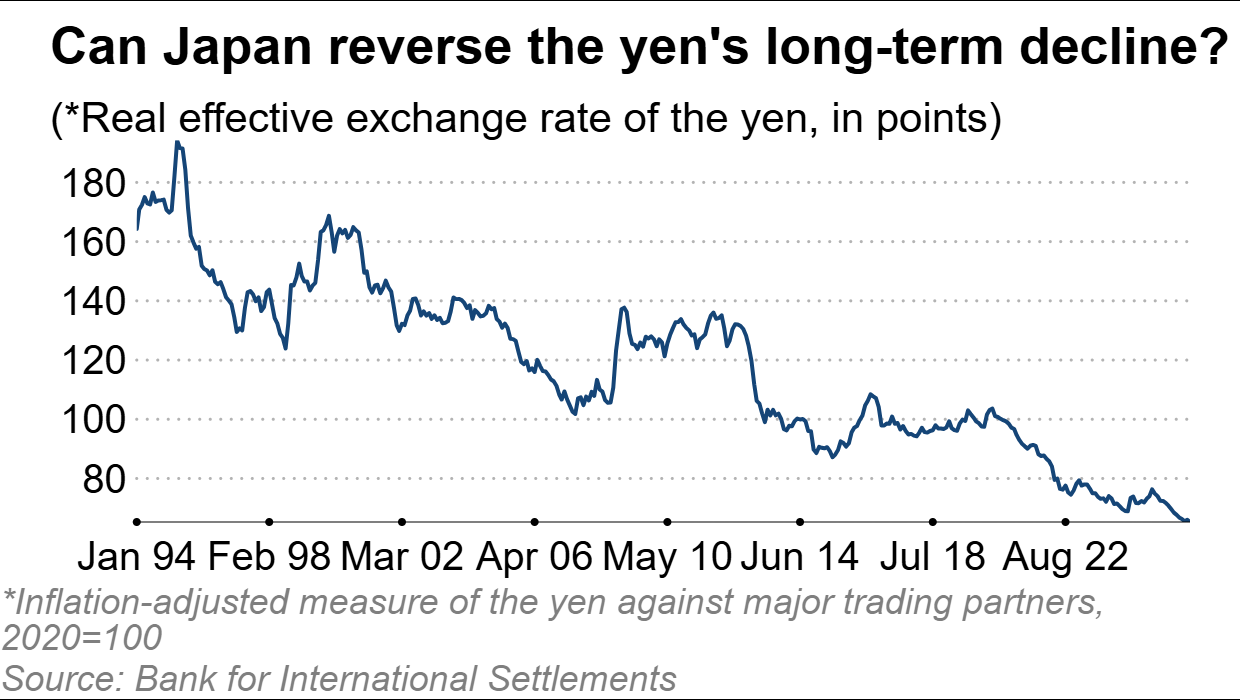
일본 입장에서 이번 싸움은 결코 물러설 수 없는 전쟁이다. 방어선 구축에 실패해 엔화 매도세가 다시 몰아칠 경우 엔/달러 환율은 40년 만에 최저 수준인 170엔이나 180엔까지 치솟을 수 있기 때문이다. 이는 수입 물가 상승을 부채질해 다카이치 사나에 내각에 대한 대중의 불만을 키울 수 있다.
또한 가속화되는 인플레이션과 그에 따른 일본 국채 매도세는 미국 국채를 포함한 해외 채권 시장까지 흔들 수 있다고 매체는 덧붙였다.
투자 컨설팅업체 로르샤흐 어드바이저리의 CEO이자 도쿄 국제대학교 부총장인 조셉 크래프트는 "공동 개입이 어느 정도 성과를 거두었지만, 아직 성공이라고 부르기는 어렵다"며 "우리는 여전히 게임의 중간 단계에 있다"고 평가했다. 그는 당국이 엔/달러 환율 160엔대에서 다시 개입할 것으로 예상하며, 헤지펀드들이 연준과 미 재무부를 상대로 달러 대비 엔화 환율을 시험할 의지가 있는지가 관건이라고 짚었다.
시장 투기 세력들은 일본은행(BOJ)이 엔화 방어를 위해 오는 9월 17~18일 회의에서 정책 금리를 1.25%로 25bp 인상하도록 압박하는 데 베팅하고 있다. 선물 시장에서는 10월 29~30일 회의까지 25bp 인상이 이뤄질 확률을 100%로 반영하고 있다.
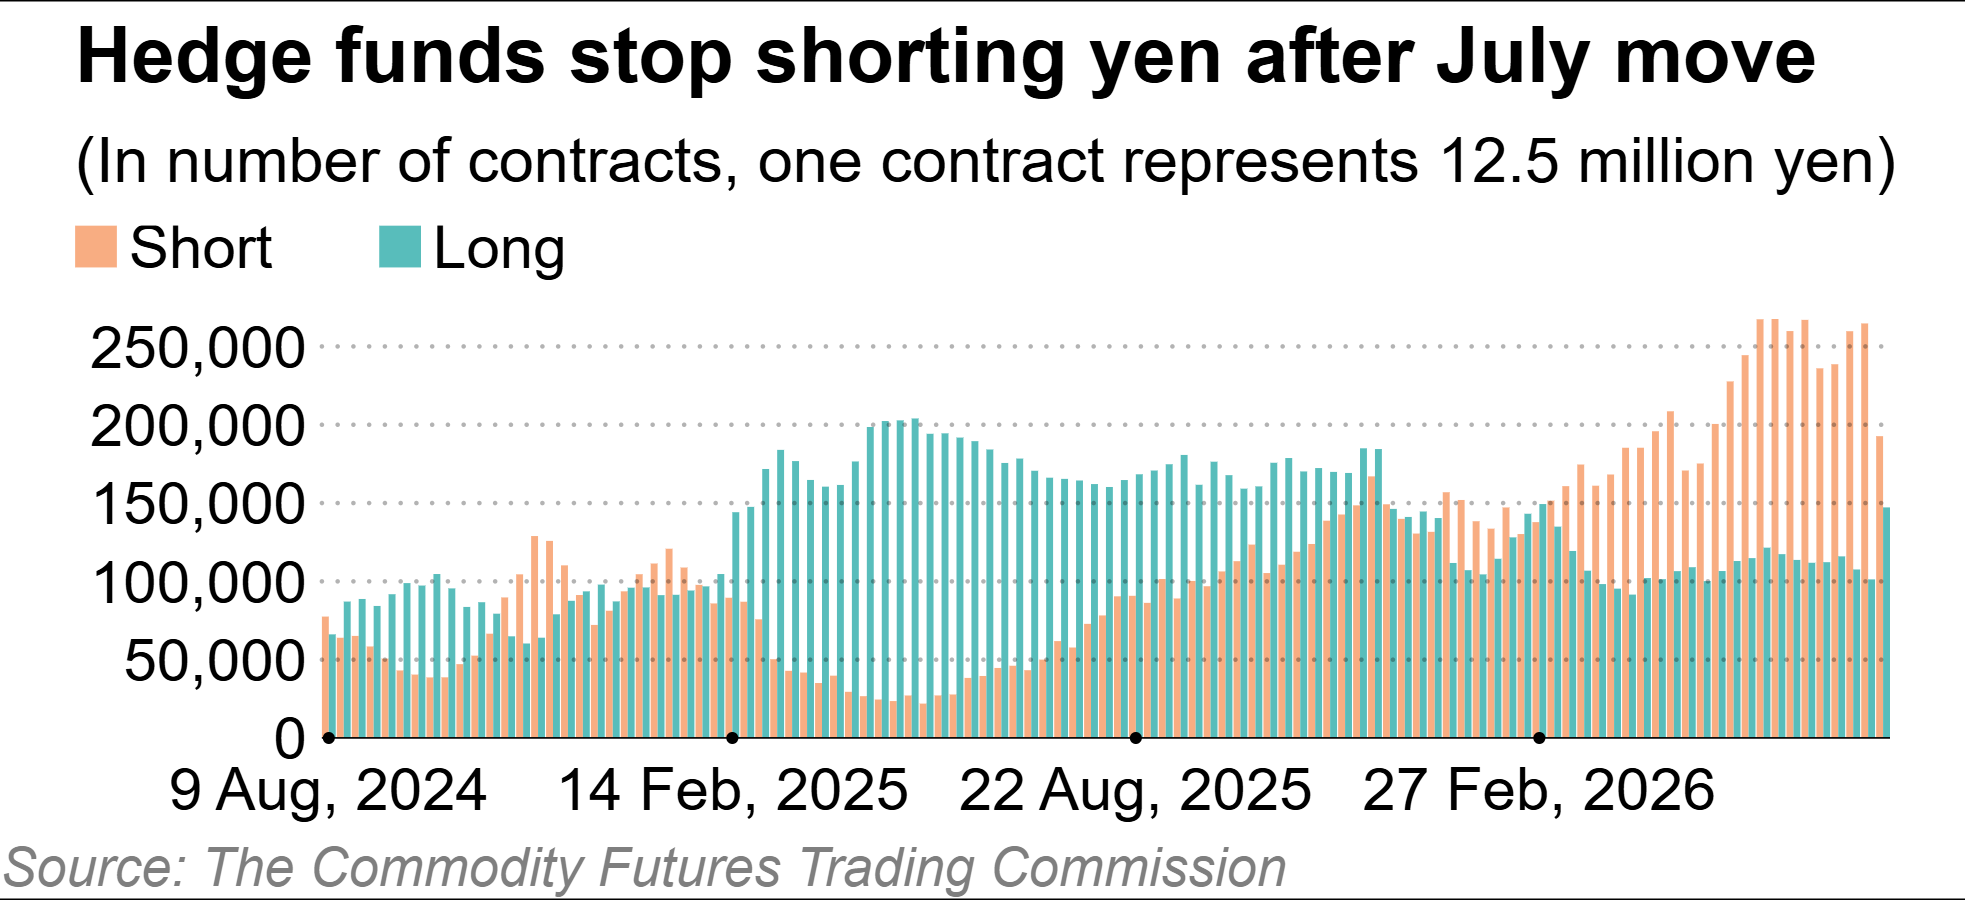
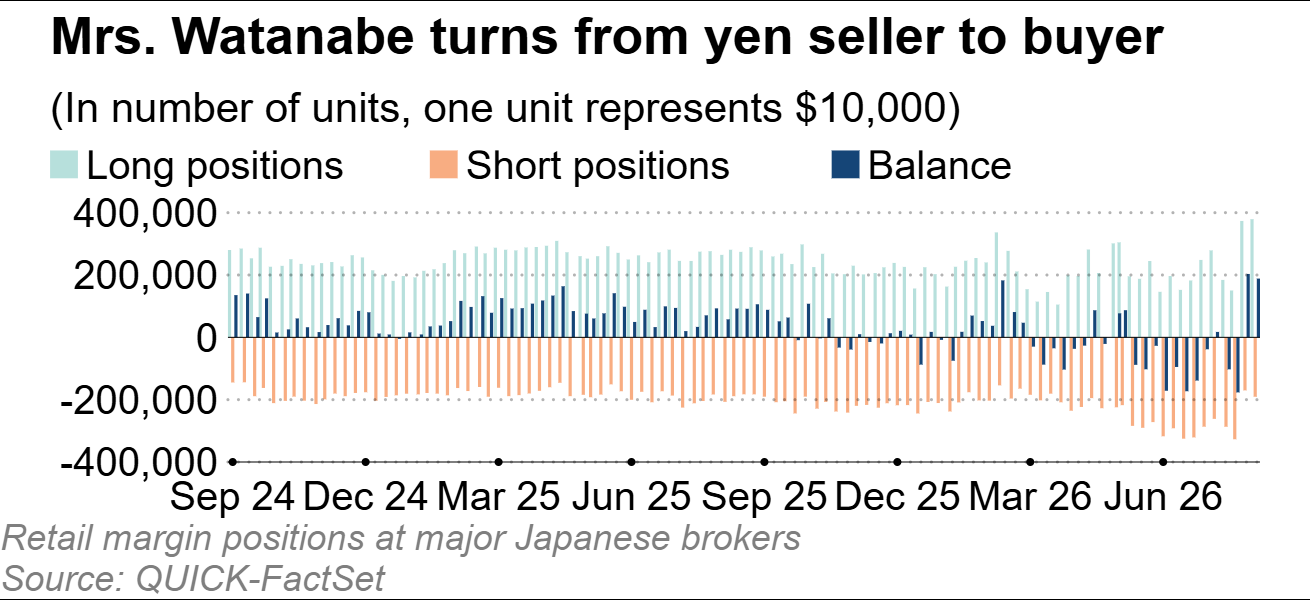
미국 상품선물거래위원회(CFTC) 자료에 따르면 공동 개입 이후 헤지펀드를 포함한 비상업적 거래자들의 엔화 매도 포지션은 8월 4일로 끝난 주에 73% 급감했다. 일본 주요 외환 브로커들의 자료에서도 개인 투자자들이 엔화 순매도에서 순매수로 급격히 돌아선 것으로 나타났다.
하지만 싸움은 끝나지 않았다. 일본 기업과 투자자들은 해외 투자 수익률이 더 높다는 판단 아래 여전히 달러 보유를 선호하고 있다.
8월 첫째 주 기린 홀딩스는 캐나다 비타민 업체를 13억 달러에 인수한다고 발표했고, 에네오스 역시 텍사스 화학업체를 비슷한 규모로 인수하기로 했다. 7월 한 달간 일본 개인 투자자들은 주식 투자 신탁에 역대 두 번째로 많은 170억 달러를 쏟아부었으며, 이 중 64%가 해외 주식 펀드로 향했다.
일각에서는 다카이치 내각의 엇갈린 메시지가 엔화 매도 세력에게 틈을 주고 있다고 지적한다. 다카이치 총리는 공동 개입에 대해 침묵하고 있으며, 인플레이션 해결을 최우선 과제로 삼아 식품 소비세를 2년간 1%로 인하하겠다고 약속했다. 그러나 전문가들은 일본은행의 정책 정상화나 재정 건전화에 소극적인 정부의 신호가 엔화의 매력을 떨어뜨리고 인플레이션 압력을 악화시켜, 물가 완화 대책의 효과를 상쇄할 수 있다고 경고한다.
옥스퍼드 이코노믹스의 나가이 시게토 일본 담당 수석 경제학자는 엔화와 일본 국채 시장이 "글로벌 헤지펀드들의 주요 타깃이 된 것으로 보인다"고 분석했다. 그는 1992년 조지 소로스가 영국 정부에 도전했던 수준은 아니더라도, 최근 영국과 프랑스 국채 금리 급등 사례처럼 주권 채권 시장이 헤지펀드의 인기 있는 베팅 대상이 되고 있다고 설명했다.
FIMA 레포 기구는 엔화 하락에 베팅하는 비용을 높이도록 설계되었다. 이를 통해 일본은행은 국채 매입을 늦추는 등의 조치 없이도 더 유연하게 달러 현금을 확보해 시장에 개입할 수 있다. 최장 7일간 빌릴 수 있는 이 자금은 연장이 가능해 상환 부담이 적고, 시장이 개입 준비 과정을 감지하기 어렵게 만든다.
다만 오사카 경제대학교의 후쿠모토 도모유키 교수는 "차입금을 영원히 연장할 수는 없다"며 이 기구가 영구적인 해결책은 아니라고 선을 그었다. 결국 빌린 달러를 갚으려면 일본이 보유한 1조 1천억 달러 규모의 미국 국채 중 일부를 매각해야 하기 때문이다.
궁극적으로 통화 안정을 위해서는 다른 주요국과 경쟁할 수 있는 수준의 금리가 필요하다. 일본은행은 임금 상승이 주도하는 '지속적인 인플레이션'이 확인되어야 금리를 인상할 수 있다는 입장이다.
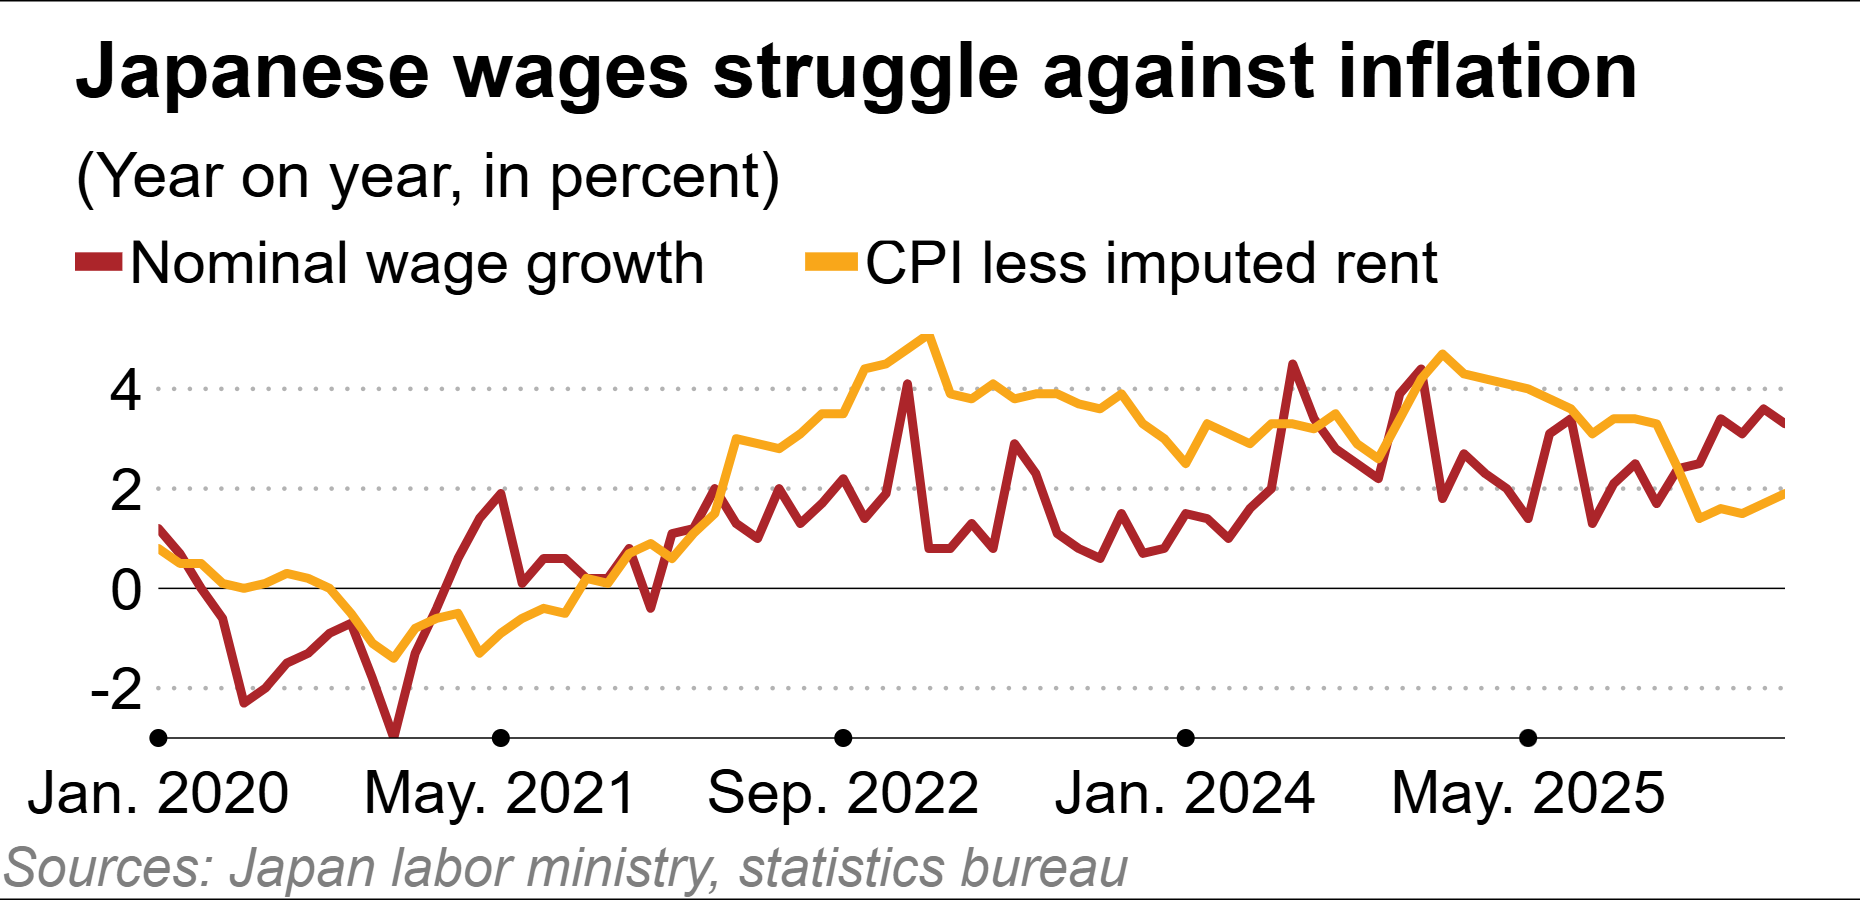
2024년과 2025년 명목 임금은 전년 대비 2% 이상 상승했으나, 여전히 3%대인 물가 상승률에는 미치지 못하고 있다. 실질 임금 하락은 개인 소비 위축으로 이어져 서비스 부문의 물가 압력을 낮추고 있다.
나가이 수석 경제학자는 내년 임금 협상에서도 획기적인 변화가 나타나지 않을 것으로 보이며, 일본은행이 9월에 서둘러 금리를 올리지는 않을 것이라고 내다봤다. 대신 다카이치 총리는 향후 14년간 일본의 강점 분야에 370조 엔(약 2조 3천억 달러) 규모의 민관 투자를 단행하는 데 기대를 걸고 있다. 이에 대해 후쿠모토 교수는 "마법 같은 해결책은 없다"며 "유일하고 지속적인 해결책은 더 많은 가치를 창출하는 것뿐"이라고 강조했다.
이 글은 Nikkei Asia 보도를 바탕으로 KRXVIZ가 한국어로 요약·정리한 것입니다. 기사 원문의 저작권은 Nikkei Asia에 있으며, 전문은 원문에서 확인하실 수 있습니다.
- 미국과 대조적인 중국 AI 시장… "이미 거품 붕괴 시작됐다"
- AI 열풍에 갑을관계 역전…애플에 '복수' 나선 메모리 반도체 업계
- 스페이스X·앤스로픽·엔비디아 호재에 기술주 반등…머스크, 테슬라 합병 가능성 시사
- 모건스탠리 "AI 투자, 반도체 넘어 '채택 기업'으로 확산… 저평가 기회 주목"
- 댄 아이브스 "내년 테슬라·스페이스X 합병 확률 80%…AI 강세장 이제 시작"
- 중국, 5조 달러 휴머노이드 시장 선점…공급망 앞세워 미국 압도
- 뉴욕증시, 연준 인상 신중론에 반등…금융주 실적 호조에 주식 부문 수익 증대
- 고유가발 인플레이션 우려에 금값 하락세…연준 금리 경로 불확실성 증폭